- Je décroche7j/7, de 8h30 à 18h30
- Je cherche la vraie causeavant de réparer
- Devis écrit, fait sur placefacture conforme au devis
- Chantier rendu proprec'est ce que disent mes clients
- 4,6/5note Google
- 47avis clients
- 7j/78h30 – 18h30
- 3missions confiées à un seul assureur (IRSI)
Écrit par Juan Fontanel, couvreur à Darnétal. Publié le 4 octobre 2026, mis à jour le 4 octobre 2026.
Le plafond est taché
L'eau est passée par le toit et vous voulez savoir si la peinture, l'isolant et les meubles abîmés seront pris en charge.
On vous parle de vétusté
Un expert ou un conseiller a laissé entendre que votre toit était trop vieux pour être couvert, et vous ne savez pas quoi répondre.
Vous n'êtes pas seul en cause
Vous êtes locataire, ou en copropriété, et vous ne savez pas qui doit déclarer, ni qui paie la réparation de la couverture.
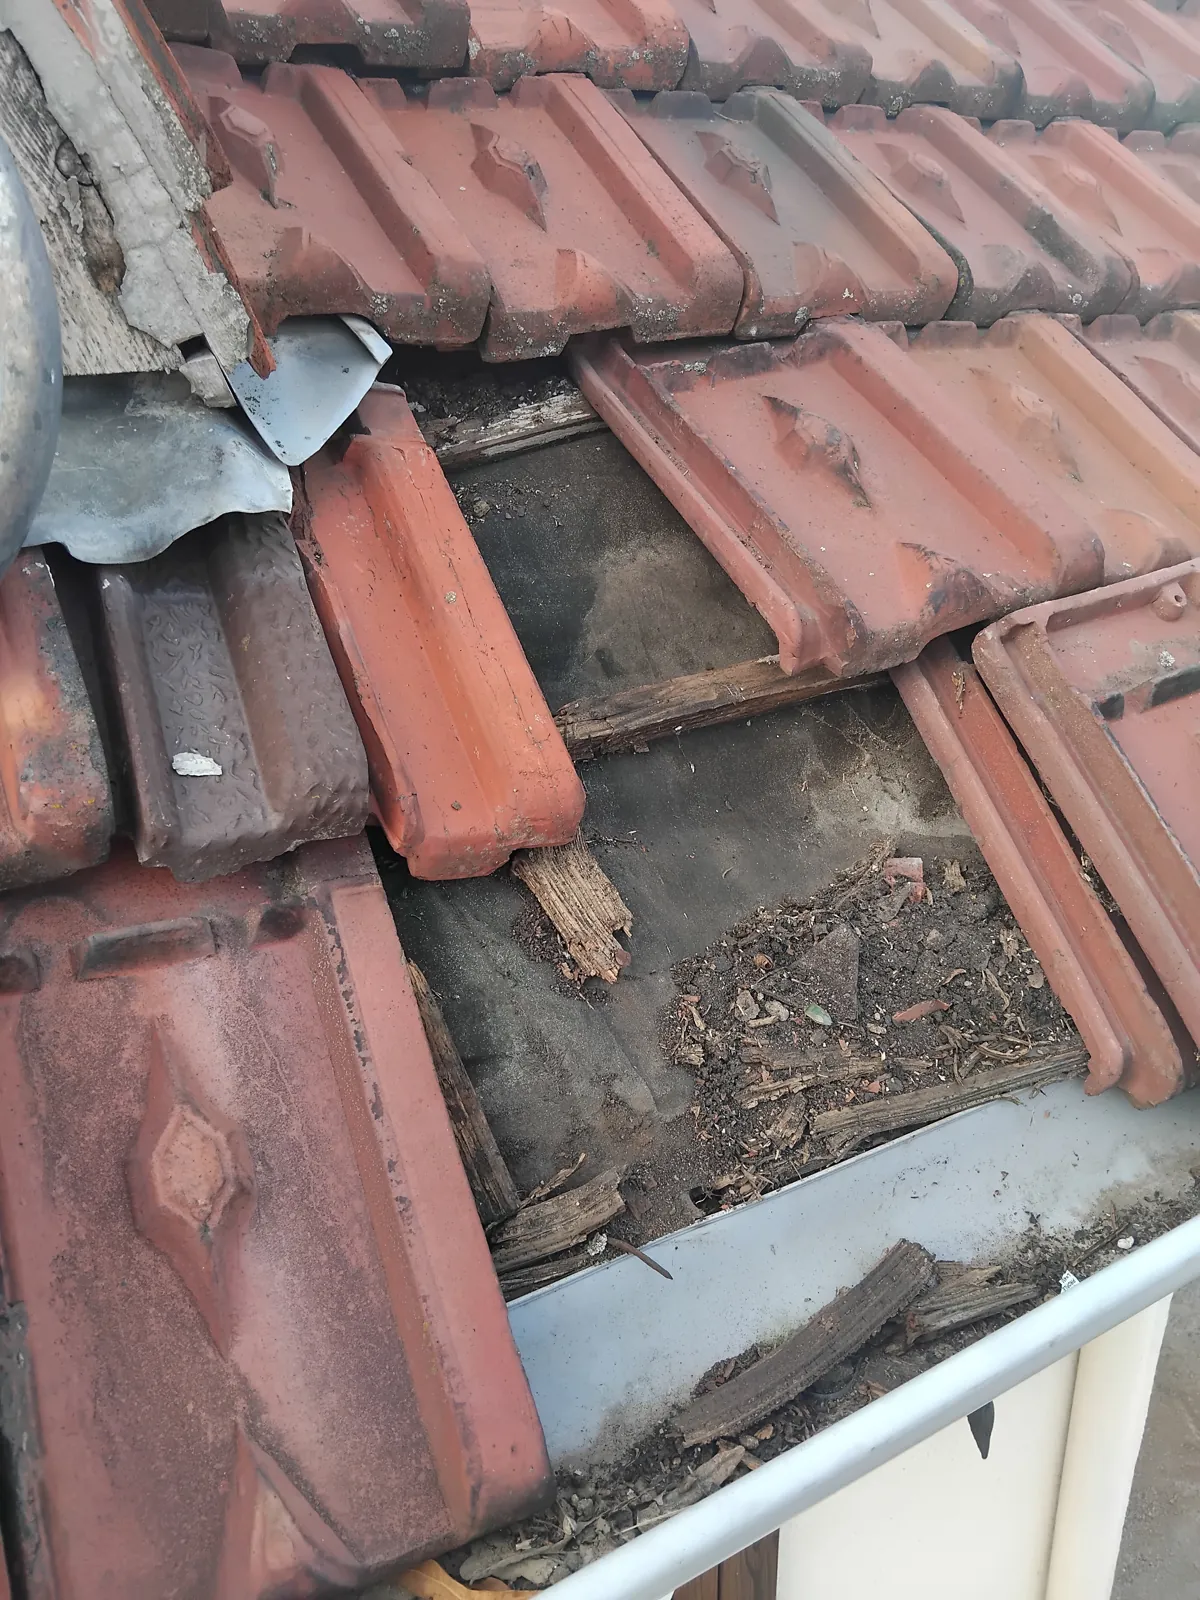
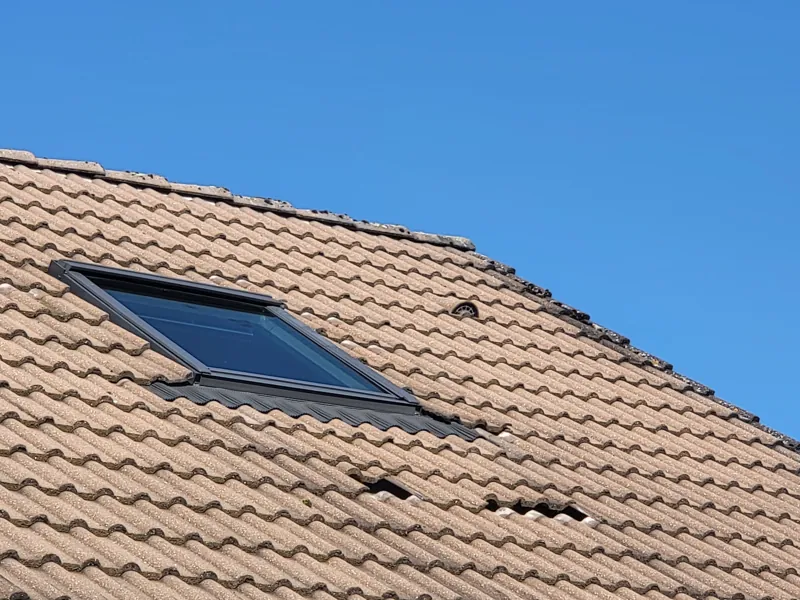
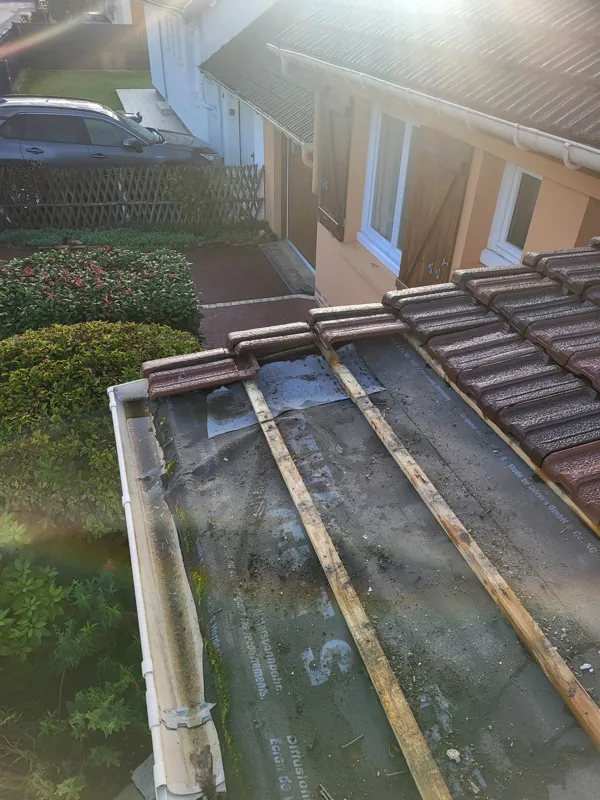
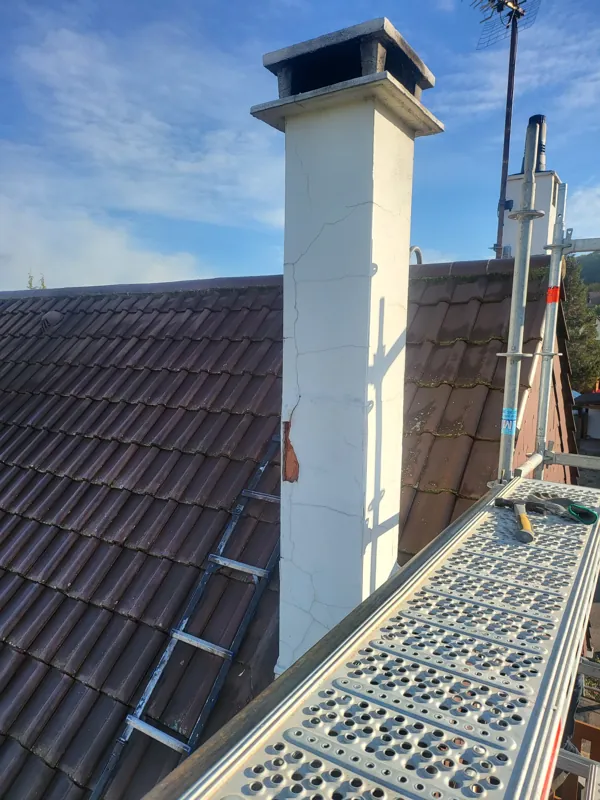
Ce que je fais, en photos
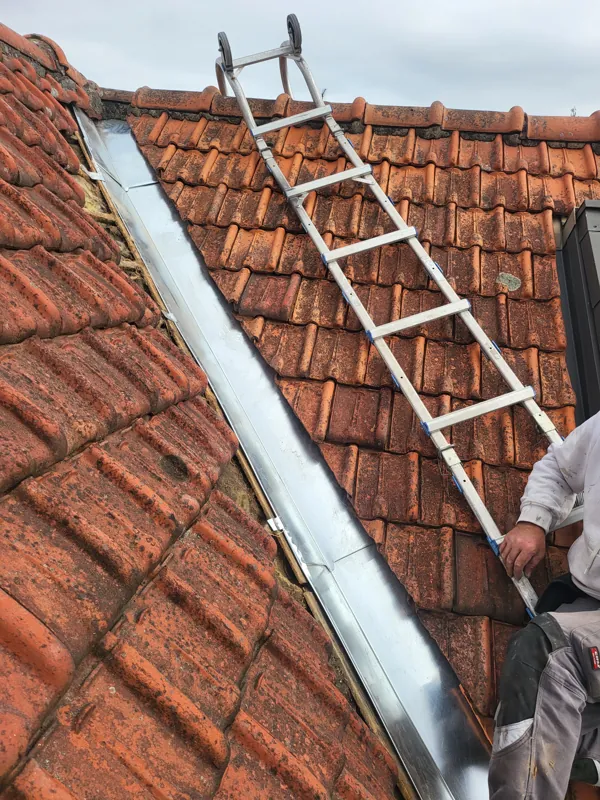
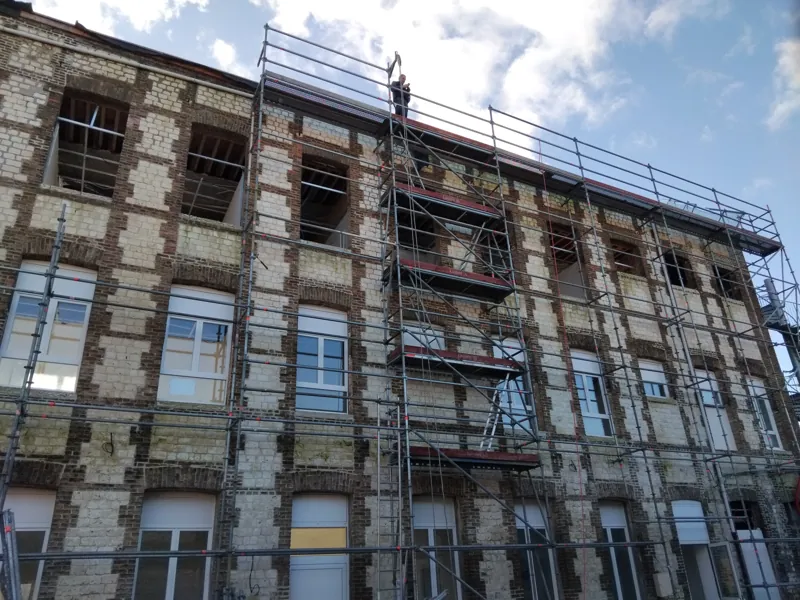
Fuite de toiture et assurance : quelle garantie joue ?
Quand l'eau entre par le toit et abîme votre logement, c'est la garantie dégât des eaux de votre multirisque habitation qu'on regarde en premier. D'après la fiche assurance dégâts des eaux de service-public.fr, les infiltrations par la toiture peuvent être couvertes si elles viennent d'un événement soudain et accidentel.
Il y a un piège que beaucoup découvrent trop tard. La même fiche indique que le contrat peut exclure les frais de réparation de ce qui est à l'origine des dommages. Autrement dit, le plafond, l'isolant mouillé et le mobilier peuvent être indemnisés, alors que la remise en état de la couverture reste à votre charge. Lisez la liste des exclusions de vos conditions générales avant d'appeler qui que ce soit.
Bon à retenir aussi : l'assurance habitation est obligatoire pour un locataire, facultative pour un propriétaire qui occupe son logement.
Votre fuite : qui s'en occupe ?
Trois questions pour savoir vers qui vous tourner en premier.
Mon toit est ancien : l'assurance peut-elle refuser ma fuite ?
Oui, c'est le motif de refus le plus courant sur une fuite de toiture. Selon service-public.fr, les infiltrations sont généralement exclues quand elles sont dues à un manque d'entretien ou à la vétusté. Une tuile poreuse depuis des années, un solin fendu de longue date, une gouttière bouchée qui déborde chaque hiver : l'assureur y voit de l'usure, pas un accident.
Sur le toit, la différence se voit souvent. Une tuile cassée net avec des éclats frais, ce n'est pas la même chose qu'un mortier de faîtage qui s'effrite depuis dix hivers. Je décris ce que je constate tel que je le vois, même quand ça ne vous arrange pas : un constat complaisant ne tient pas devant un expert, et ce n'est pas mon rôle.
Deux choses vous aident : garder les factures d'entretien et de réparation du toit, et faire contrôler la couverture après chaque gros épisode de vent ou de grêle.
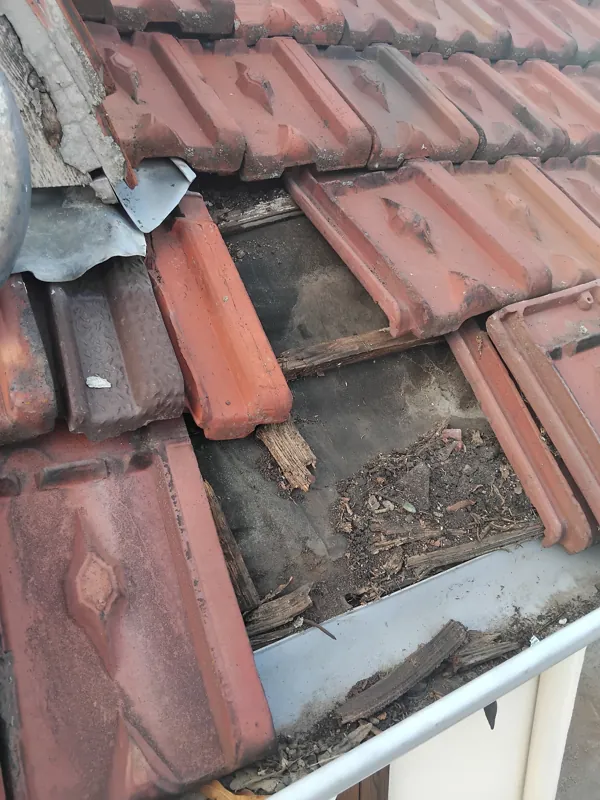
Une fuite à faire constater ?
Je cherche par où l'eau entre, je vous la montre et je vous remets un devis écrit, poste par poste, pour votre dossier.
Tempête, grêle, catastrophe naturelle : est-ce encore un dégât des eaux ?
Pas toujours. Si la pluie est entrée parce que le vent a arraché des tuiles, c'est la garantie tempête qui joue, avec ses propres règles : je les détaille dans mon guide tempête, toiture et assurance.
Pour la grêle, France Assureurs rappelle dans ses questions-réponses sur la grêle que le contrat habitation contient une garantie grêle, qui couvre le toit endommagé et le mobilier abîmé par la pluie entrée par la toiture. Pas besoin d'attendre un arrêté de catastrophe naturelle. La même page précise que certains contrats remboursent en valeur à neuf, d'autres appliquent des coefficients de vétusté.
Le régime catastrophe naturelle, lui, suppose un arrêté publié au Journal officiel. Dans tous les cas, déclarez ce que vous constatez : c'est l'assureur qui rattache le sinistre à la bonne garantie.
Disponible en 3 jours pour une visite, devis fait dans l'instant, intervention 10 jours après, facture conforme au devis. Artisan tres pédagogue et agréable, travail soigné
Delphine Paty · avis Google ★★★★★
Je suis locataire : qui paie la fuite, moi ou le propriétaire ?
Les deux ne paient pas la même chose. Les dégâts à l'intérieur passent par les assurances ; la réparation du toit, elle, revient en principe au propriétaire. L'ANIL rappelle que les grosses réparations relèvent du bailleur, tout comme les réparations rendues nécessaires par la vétusté. Une couverture qui fuit parce qu'elle est usée n'est pas une réparation locative.
- Vous, locataire : vous déclarez le sinistre à votre assureur et vous prévenez le propriétaire par écrit. Si vous remplissez un constat amiable dégât des eaux, envoyez-lui aussi.
- Le propriétaire : il fait réparer la toiture et déclare de son côté s'il est assuré.
Quand c'est le propriétaire qui m'appelle, je lui remets le devis ; je peux aussi passer à la demande du locataire pour un constat, mais c'est le propriétaire qui décide des travaux sur sa couverture.
Propriétaire, locataire, copropriétaire : qui fait quoi ?
Les mêmes questions, trois situations.
Vous gérez tout, du toit au plafond.
| Qui déclare | Vous, à votre assureur |
|---|---|
| Réparation du toit | À votre charge si l'exclusion joue |
| Dégâts intérieurs | Dégât des eaux, si cause soudaine |
| À prévenir | Personne d'autre |
Pour qui : Une maison individuelle dont vous êtes propriétaire.
Vous déclarez, le propriétaire répare.
| Qui déclare | Vous, à votre assureur habitation |
|---|---|
| Réparation du toit | En principe le propriétaire |
| Dégâts intérieurs | Votre assurance, selon le contrat |
| À prévenir | Le propriétaire, par écrit |
Pour qui : Un logement loué, maison ou appartement.
Le syndic déclare ce qui vient du toit commun.
| Qui déclare | Le syndic, pour les parties communes |
|---|---|
| Réparation du toit | La copropriété, si le toit est commun |
| Dégâts intérieurs | Votre assureur, IRSI selon le cas |
| À prévenir | Le syndic, par écrit |
Pour qui : Un appartement sous une toiture commune.
En copropriété, qui déclare une fuite qui vient du toit ?
Si le sinistre prend naissance dans les parties communes, c'est le syndic qui le déclare à l'assureur de l'immeuble. La fiche service-public.fr sur l'assurance en copropriété cite justement la chute d'une tuile en exemple. Vérifiez quand même votre règlement de copropriété : c'est lui qui dit si la toiture est commune.
Entre assureurs, la convention IRSI simplifie les dégâts des eaux dans les immeubles d'habitation : un seul assureur est désigné pour gérer le dossier, organiser la recherche de fuite et indemniser. Quand la fuite vient des parties communes, la recherche revient à l'assureur de la copropriété.
Une limite que peu de gens connaissent : la même fiche précise que la convention IRSI ne s'applique pas aux sinistres dont l'origine est extérieure à l'immeuble, intempéries comprises. Pour une infiltration par le toit après un orage, chaque assureur peut donc retrouver son propre contrat. Prévenez le syndic sans attendre, par écrit.
L'eau coule encore ?
Appelez-moi au 06 09 27 92 95, 7j/7 de 8h30 à 18h30. La mise hors d'eau passe avant le dossier.
Comment déclarer une fuite de toiture sans perdre ses droits ?
Le délai court dès que vous découvrez les dégâts : celui de votre contrat, jamais moins de 5 jours ouvrés (article L113-2 du Code des assurances). Le geste d'urgence, lui, est expliqué dans mon guide fuite de toiture : que faire. Ici, je m'en tiens au dossier.
- Faites stopper l'eau tout de suite. Service-public.fr le dit clairement : faire réparer la fuite est une mesure d'urgence qui n'empêche pas l'indemnisation. Gardez la facture.
- Ne refaites pas l'intérieur. Peinture, plafond, sol : pas de remise en état avant l'accord de l'assureur ou le passage de l'expert.
- Déclarez par écrit : date, cause supposée, dommages, mesures déjà prises. Le recommandé avec accusé de réception reste le plus sûr.
- Faites établir un devis de réparation : c'est autorisé avant la venue de l'expert, seuls les travaux doivent attendre.
- Gardez les objets abîmés jusqu'à l'expertise, avec leurs factures ou des photos.
Quand l'origine n'est pas visible, la recherche de fuite peut être prise en charge. Hors copropriété, vous payez le professionnel puis vous demandez le remboursement à votre assureur. Si l'eau coule encore, mon service d'urgence toiture répond 7j/7, de 8h30 à 18h30.
Fuite de toiture : votre dossier est-il solide ?
Cochez ce que vous avez déjà. Ce sont les pièces qui comptent quand l'assureur s'interroge sur la cause.
0 / 8 signe(s)
Ce que je ne peux pas décider à la place de l'assureur
Je ne sais pas ce que votre assureur va rembourser, et je ne vous le promettrai pas. Ça dépend de votre contrat, de ses exclusions, de la franchise et de l'avis de l'expert.
Je ne choisis pas non plus la garantie : dégât des eaux, tempête ou grêle, c'est l'assureur qui tranche, à partir de votre déclaration et des pièces du dossier. Ce que je peux faire, c'est établir la cause : je vous montre le point d'entrée, je l'écris, et le devis détaille chaque poste avec les matériaux. Mon guide sur le devis de toiture dit ce qu'il doit contenir. Après les travaux, la facture reprend le devis ligne par ligne.
Si l'assureur refuse ou réduit l'indemnisation, vous pouvez lui répondre avec vos arguments et demander une copie du rapport d'expertise. S'il maintient sa position, service-public.fr indique qu'il doit vous informer de la possibilité de saisir le Médiateur de l'assurance.
- 1
Je stoppe l'eau
Mise hors d'eau provisoire si la pluie continue. C'est une mesure d'urgence, elle ne vous fait pas perdre l'indemnisation.
- 2
Je trouve la cause
Je suis le chemin de l'eau depuis le comble jusqu'au point d'entrée sur la couverture, et je vous le montre.
- 3
Je l'écris
Le devis décrit ce qui a lâché et ce qu'il faut refaire, poste par poste. C'est la pièce que l'assureur ou l'expert va lire.
- 4
Je répare après accord
Quand vous avez le feu vert, je fais les travaux. La facture reprend le devis, ligne par ligne.
Ce qu'en disent mes clients
- ★★★★★
Bonjour, j’ai fait appel à cet artisan suite à de nombreux expertise de ma toiture auprès d’autres entreprise, qui étaient incapables de mettre la main sur ma fuite Monsieur Fontanel est passé Et a réussi à trouver où était le souci il est intervenu et plus aucun souci de fuite, personne très réactive et rapide. Il a même déplacé un de ses autres clients pour pouvoir intervenir plus rapidement, je trouve ça très sympathique de sa part. Le travail A été effectué très rapidement et très soigneusement plus aucun souci je recommande fortement cet artisan a toute personne Qui aurait besoin d’un artisan couvreur Tarif raisonnable, tout à son honneur
melody careme - ★★★★★
J’ai fais appel à cette entreprise pour une réparation suite à un sinistre sur notre chantier je l’ai appelé le matin il est intervenu le lendemain avec une respiration définitive un rapport qualité prix très intéressant très professionnel équipe très sympathique Je recommande fortement
Leeroy Breham - ★★★★★
Entreprise compétente, qui a refait l'imperméabilité de mon toit. L'application est propre et soignée, le devis loin d'être exagéré. Je recommande.
Jonathan JONSKI - ★★★★★
Romanage de cheminée. Professionnel efficace et sympathique. Du coup, devis pour chantier zinguerie, toiture, étanchéité garage rapide et gratuit. Rdv pris pour travaux bientôt. Le top !
Claudia Mahler - ★★★★★
Merci à monsieur fontanel pour son intervention rapide au top
daniel duval - ★★★★★
Équipe à l’heure, travail précis et propre. Bon conseille
Norbert Martin - ★★★★★
Super artisan couvreur merci
Vasseur Frédéric - ★★★★★
Extrêmement ravie de l'intervention de M. Fontanel suite au passage de la tempête. Entre l'appel et la fin de l'intervention, à peine 1h et ma toiture remise en sécurité. Un grand merci pour votre professionnalisme, votre réactivité et votre gentillesse.
Noé Jllt - ★★★★★
Entreprise sérieuse et efficace. Le travail est soigné et de qualité.
Mathieu Leroy - ★★★★★
Merci à Monsieur fontanel qui est venu déboucher notre gouttière en urgence je recommande pro nickel
Vince Dellinger - ★★★★★
Disponible en 3 jours pour une visite, devis fait dans l'instant, intervention 10 jours après, facture conforme au devis. Artisan tres pédagogue et agréable, travail soigné
Delphine Paty - ★★★★★
Travail et réactivité au top
Mathis Lallouette - ★★★★★
super rien à dire au top je recommande
cheryl duval - ★★★★★
Bonjour très sérieux efficace, rapide,bon conseil merci à la prochaine
Logane Beaucorny - ★★★★★
Intervention rapide comme je le souhaitai suite au fuite je recommande cette entreprise
Germaine Garcia - ★★★★★
Merci de l'intervention rapide très professionnel tarif compétent je recommande très fortement
Alexandre Roussel - ★★★★★
Je recommande cet artisan, fiable, sérieux et très professionnel. Travail de qualité, pour un prix plus qu'acceptable par rapport à d'autres.
J V - ★★★★★
Super artisan ! Travail propre et très bien réalisé à un prix correct. Je recommande.
Johann Lelong - ★★★★★
Très bien conseiller pour notre couverture je recommande
TYTGAT Djordan - ★★★★★
Merci de nous avoir dépanner en se 31 décembre
xavier clement - ★★★★★
Un artisan serviable et professionnel que je recommande vivement
Muriel Lagrave - ★★★★★
Je recommande cette entreprise. Travail de qualité, équipe professionnelle et discrète. Proposition de solutions à moindre coup (ici nettoyage et réparation de toiture pour éviter d'avoir à la refaire complétement). M. Fontanel connait son métier et est très réactif.
Gaelle Le Gars - ★★★★★
Très rapide , très efficace tres polie Chantier rendue propre
Lerestaurant Leveaudor - ★★★★★
Travail de qualité et de serieux, je recommande fortement :)
Clement Picot - ★★★★★
TRES BONNE ENTREPRISE, TRES SERIEUSE, MR FONTANEL EST UN VERITABLE PROFESSIONNEL, JE RECOMMANDE LES YEUX FERMEE.
Rouen Mobilitix - ★★★★★
Entreprise sérieuse et très professionnelle
Jerome Nanquette - ★★★★★
BON BOULOT EFFICACE ET Réactivité
Chris Nn - ★★★★★
Très sérieux bonne entreprise je recommande
Djersay Dauber - ★★★★★
Très bon travail, propre et soigné. Une équipe au top. Je recommande fortement .
Jerome Andre - ★★★★★
Très professionnel Très sérieux
Henri TRESTARD